MediaMarkt und Saturn: Wer hier noch kauft, könnte morgen den Preis für Chinas Macht bezahlen
Die EU genehmigt die Übernahme von MediaMarkt und Saturn durch JD.com trotz festgestellter chinesischer Subventionen. Was bedeutet der Deal für Handel, Wettbewerb und Preise? Dirk Kirschberger analysiert die Risiken für Europas wirtschaftliche Unabhängigkeit und fordert Konsequenzen.
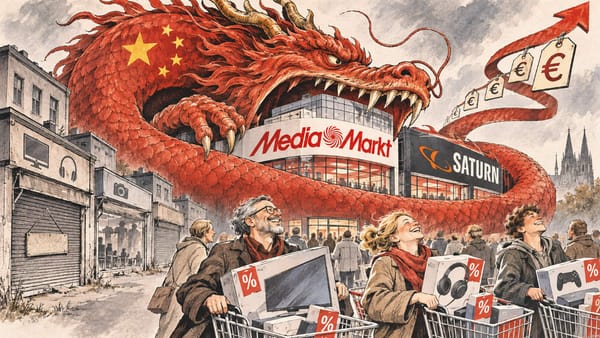
Die EU lässt den chinesischen Handelsriesen JD.com bei MediaMarkt und Saturn einsteigen – obwohl Brüssel selbst wettbewerbsverzerrende Subventionen festgestellt hat. Was bei Solar, Stahl und Batterien begann, könnte nun den europäischen Handel treffen. Wer heute nur auf den billigsten Preis schaut, riskiert morgen eine Rechnung, die sehr viel höher ausfällt.
Es gibt Geschäfte, bei denen der Käufer gewinnt. Es gibt Geschäfte, bei denen der Verkäufer gewinnt. Und es gibt Geschäfte, bei denen beide zunächst zufrieden sind, während andere später die Rechnung bezahlen.
Die Übernahme des deutschen Elektronikhändlers Ceconomy durch den chinesischen Internetkonzern JD.com gehört möglicherweise zur dritten Kategorie.
Am 3. November 2026 hat die Europäische Kommission grünes Licht gegeben. Rund 2,4 Milliarden Euro stehen hinter einer Transaktion, die einem chinesischen Handelskonzern den Zugriff auf eines der größten Elektronikvertriebsnetze Europas eröffnet.
MediaMarkt. Saturn. MediaWorld.
Namen, mit denen Millionen Europäer aufgewachsen sind. Märkte, in denen Fernseher, Computer, Waschmaschinen und Mobiltelefone gekauft werden. Eine Infrastruktur, die über Jahrzehnte entstand.
Jetzt wird sie Teil einer Handelsmacht, deren wirtschaftliches Fundament in China liegt.
Und ausgerechnet die Europäische Kommission liefert den Grund, weshalb dieser Deal alarmieren sollte.
Sie hat selbst festgestellt, dass JD.com von chinesischen Finanzierungsvergünstigungen, Steuervorteilen und Zuschüssen profitierte, die geeignet waren, den Wettbewerb in Europa zu verzerren.
Trotzdem erlaubt sie die Übernahme.
Mit Auflagen, versteht sich.
Europa hat inzwischen für beinahe jede wirtschaftspolitische Kapitulation ein Formular.
Die EU kennt das Problem – und genehmigt den Deal trotzdem
Die Brüsseler Entscheidung ist bemerkenswert, weil sie den grundsätzlichen Konflikt nicht bestreitet.
Nach der vertieften Untersuchung unter der europäischen Foreign Subsidies Regulation, kurz FSR, könnten die chinesischen Vergünstigungen JD.com finanzielle und technologische Vorteile verschaffen.
Die Kommission identifizierte insbesondere Risiken bei der Finanzierung, der Logistik und der technologischen Infrastruktur. Sie sah außerdem die Gefahr aggressiver Preisstrategien zulasten anderer Marktteilnehmer.
Die Lösung?
Geschäfte zwischen JD.com und Ceconomy müssen zu marktüblichen Bedingungen erfolgen. Logistik- und Technologiedienstleistungen sollen anderen Händlern gleichberechtigt offenstehen. Ein unabhängiger Treuhänder überwacht die Einhaltung. Die Verpflichtungen gelten zehn Jahre.
Das klingt ordentlich.
Aber es beantwortet nicht die entscheidende Frage.
Was geschieht, wenn der Wettbewerbsvorteil gar nicht erst im europäischen Handel entsteht, sondern bereits beim Einkauf der Waren in China?
Wenn ein Handelskonzern über gewaltige Beschaffungsvolumina, eingespielte Lieferketten und unmittelbare Beziehungen zu chinesischen Herstellern verfügt, können daraus Preisvorteile entstehen, die ein europäischer Konkurrent kaum nachbilden kann.
Solche Vorteile sind nicht automatisch rechtswidrig. Größere Einkaufsmacht und effizientere Logistik gehören zum Wettbewerb.
Problematisch wird es, wenn diese Vorteile mit staatlich verzerrten Produktionsbedingungen zusammentreffen.
Die Brüsseler Auflagen sollen die von der Kommission konkret festgestellten Subventionsverzerrungen beseitigen. Sie garantieren jedoch nicht, dass sämtliche Wettbewerbsrisiken entlang der vorgelagerten chinesischen Lieferketten verschwinden.
Darin liegt die Schwäche dieser Genehmigung.
Nicht alles, was rechtlich kontrolliert werden kann, lässt sich wirtschaftlich beherrschen.
Erst werden die Waren billiger. Dann verschwindet die Konkurrenz.
Das Geschäftsmodell einer möglichen Marktverdrängung ist einfach.
Ein großer Anbieter kann durch niedrige Preise Marktanteile gewinnen. Kleinere Wettbewerber verlieren Kunden. Ihre Einkaufsvolumina sinken, ihre Fixkosten verteilen sich auf weniger Umsatz. Einige reduzieren ihr Angebot, andere schließen.
Mit jedem verschwundenen Konkurrenten werden die Alternativen für Verbraucher geringer.
Der anfänglich günstige Preis kann sich dann als teuer erkaufen Vorteil erweisen.
Denn wer soll noch Preisdruck ausüben, wenn der Wettbewerb geschwächt ist?
Natürlich führt eine Übernahme nicht zwangsläufig zur Monopolisierung. Der europäische Elektronikhandel hat weitere starke Anbieter, Onlineshops, Herstellervertriebe und internationale Wettbewerber.
Aber genau deshalb muss die Frage jetzt gestellt werden – bevor die Marktstruktur nachhaltig verändert wird.
Wem gehört in zehn Jahren der Zugang zum europäischen Kunden? Und wer bestimmt dann die Preise?
Dass niedrige Preise für Verbraucher kurzfristig attraktiv sind, bestreitet niemand. Doch Wettbewerb besteht nicht nur aus einem besonders billigen Fernseher am kommenden Samstag.
Er besteht aus der dauerhaften Möglichkeit, zwischen voneinander unabhängigen Anbietern wählen zu können.
Ein Markt, in dem niemand mehr konkurrieren kann, ist kein funktionierender Markt. Er ist eine Abhängigkeit.
Solar: Wie Europa seine industrielle Zukunft aus der Hand gab
Wer diese Sorge für übertrieben hält, sollte sich die europäische Solarindustrie ansehen.
China hat mit gewaltigen Investitionen und staatlicher Industriepolitik Produktionskapazitäten aufgebaut, die weit über den Bedarf des eigenen Marktes hinausreichen.
Nach Angaben der Internationalen Energieagentur lag die weltweite Produktionskapazität für Solarmodule 2024 zwischen 1.100 und 1.350 Gigawatt. Das war mehr als das Doppelte der jährlichen weltweiten Installationen.
Die Folgen dieser Überkapazitäten waren anhaltend niedrige Modulpreise und enormer Druck auf die Hersteller.
Europäische Solarunternehmen gerieten in Schwierigkeiten. Fertigungsstätten wurden geschlossen, Investitionen aufgegeben oder verlagert.
China besitzt heute eine dominante Stellung in zentralen Bereichen der Photovoltaik-Lieferkette.
Das hat mehrere Ursachen: staatliche Förderung, industrielle Skalierung, effiziente Fertigung und technologische Entwicklung. Nicht jeder chinesische Preisvorteil ist Dumping.
Aber das Ergebnis bleibt wirtschaftspolitisch ernüchternd.
Europa möchte seine Energieversorgung unabhängiger machen – und ist bei der dafür notwendigen Technologie in hohem Maße von chinesischen Produktionsketten abhängig.
Die Energiewende ist europäische Politik. Die industrielle Wertschöpfung findet zu großen Teilen anderswo statt.
Das ist die eigentliche Ironie.
Stahl: Wenn Subventionen stärker werden als Unternehmen
Noch deutlicher lässt sich die Gefahr beim Stahl beziffern.
Die OECD veröffentlichte im Juni 2026 Zahlen, die jede europäische Wirtschaftsregierung alarmieren müssten.
Chinesische Stahlhersteller exportierten 2025 die Rekordmenge von 131 Millionen Tonnen Stahl.
Und die OECD ermittelte, dass der chinesische Stahlproduzent im Median 2024, gemessen an seiner Vermögensbasis, fünfzehnmal so hohe Subventionen erhielt wie ein entsprechender Produzent außerhalb Chinas.
Fünfzehnmal.
Das ist kein gewöhnlicher Preiswettbewerb mehr.
Wenn Unternehmen unter derart unterschiedlichen staatlichen Rahmenbedingungen antreten, konkurrieren nicht nur zwei Fabriken miteinander. Es konkurrieren politische und wirtschaftliche Systeme.
Die OECD erwartet, dass die weltweiten Überkapazitäten bis 2028 auf 745 Millionen Tonnen steigen könnten.
Europäische Stahlunternehmen müssen währenddessen hohe Energiekosten, Investitionen in klimafreundliche Verfahren und den internationalen Preisdruck bewältigen.
Wer dabei scheitert, verliert nicht nur einen Auftrag.
Es verschwinden Fachkräfte, Anlagen, Zulieferer und industrielles Wissen.
Ein stillgelegtes Stahlwerk lässt sich nicht wie ein Onlinekonto am nächsten Morgen wieder aktivieren.
Batterien und Elektroautos: Die nächste Abhängigkeit ist längst da
In der Elektromobilität wiederholt sich die gefährliche Konzentration.
Laut Internationaler Energieagentur entfielen 2025 mehr als 80 Prozent der weltweiten Batteriezellenproduktion auf China.
Bei wichtigen Batteriematerialien lagen die chinesischen Produktionsanteile noch höher.
Die Europäische Union reagierte bereits 2024 mit zusätzlichen Ausgleichszöllen auf subventionierte Elektroautos aus China.
Je nach Hersteller liegen diese Sätze zwischen 7,8 und 35,3 Prozent.
Die Kommission hatte zuvor festgestellt, dass die chinesische Wertschöpfungskette von unfairen Subventionen profitierte, die europäischen Herstellern wirtschaftlichen Schaden zufügen könnten.
Die Zölle sind deshalb keine bloße protektionistische Laune.
Sie sind die verspätete Reaktion auf eine strukturelle Wettbewerbsverzerrung.
Allerdings lassen sich globale Lieferketten nicht allein durch Einfuhrabgaben korrigieren. Chinesische Hersteller können in Europa produzieren, lokale Partnerschaften eingehen und ihren Einfluss auf Zulieferstrukturen ausbauen.
Solche Investitionen können europäische Arbeitsplätze schaffen. Sie beseitigen aber nicht automatisch die strategische Abhängigkeit von chinesischer Technologie und industriellen Vorprodukten.
Die Lehre lautet nicht, dass Europa jede Zusammenarbeit mit China vermeiden sollte.
Sie lautet: Ein Kontinent darf nicht die Kontrolle über seine entscheidenden Wertschöpfungsketten verlieren.
Fast eine Milliarde Euro Handelsdefizit. Jeden Tag.
Die Dimension des Problems lässt sich an einer einzigen Zahl erkennen.
Nach Eurostat importierte die Europäische Union 2025 Waren für 559,4 Milliarden Euro aus China. Die Exporte nach China beliefen sich auf 199,6 Milliarden Euro.
Das ergibt ein Handelsdefizit von 359,8 Milliarden Euro.
Umgerechnet sind das rund 986 Millionen Euro pro Tag.
Natürlich beweist ein Handelsdefizit allein keine unfaire Handelspraxis. Es ist auch kein Betrag, den Europa schlicht an China verschenkt. Hinter Importen stehen Waren, Dienstleistungen entlang der Lieferkette und wirtschaftlicher Nutzen für Käufer.
Aber die Entwicklung dokumentiert eine massive Asymmetrie.
Zwischen 2015 und 2025 wuchsen die europäischen Warenimporte aus China wesentlich stärker als die Exporte dorthin.
Europa verkauft zunehmend auf einem Markt, dessen Bedingungen es nicht bestimmt, und kauft in einem Umfang ein, der seine Abhängigkeit von chinesischen Lieferanten erhöht.
Hinzu kommt ein grundlegender Unterschied bei den Marktzugangsbedingungen.
China schränkt ausländische Beteiligungen und bestimmte digitale Geschäftsmodelle weiterhin ein. Datenregulierung, Genehmigungspflichten und staatliche Eingriffsmöglichkeiten schaffen zusätzliche Hürden.
Die Europäische Union verlangt zwar zunehmend Gegenseitigkeit.
Doch im Zweifel genehmigt sie weiterhin Investitionen, die europäische Marktstrukturen dauerhaft verändern können.
Freihandel ohne vergleichbare Wettbewerbsbedingungen ist auf Dauer kein fairer Freihandel.
Der eigentliche Schatz von MediaMarkt und Saturn sind die Kunden
Bei der Übernahme geht es nicht nur um Verkaufsflächen.
Es geht um den Zugang zu Millionen Verbrauchern, um Einkaufsverhalten, Kundenbeziehungen, Warenströme und die Verbindung zwischen stationärem Handel und digitalen Plattformen.
Ein Konzern, der Einkauf, Lagerung, Lieferung, Kundenzugang und Datenanalyse eng miteinander verbindet, kann erhebliche Wettbewerbsvorteile erzielen.
Das kann Abläufe verbessern und Kosten senken.
Es kann aber auch Markteintrittsbarrieren erhöhen und kleinere Händler wirtschaftlich unter Druck setzen.
Dazu kommt die Datenfrage.
Europäische Kundendaten unterliegen weiterhin der Datenschutz-Grundverordnung. Eine Übernahme bedeutet keineswegs, dass chinesische Behörden automatisch Zugriff auf diese Daten erhalten.
Dennoch ist die Frage legitim, welche Datenflüsse künftig zulässig sind, wer sie kontrolliert und wie wirksam die Aufsicht über die grenzüberschreitende Konzernstruktur tatsächlich sein wird.
Daten sind längst nicht mehr nur ein Nebenprodukt des Handels.
Sie sind ein wirtschaftlicher Rohstoff.
Wer die Kunden kennt, ihre Gewohnheiten analysiert und gleichzeitig große Teile des Vertriebs organisiert, besitzt eine Macht, die weit über den Verkauf einer Waschmaschine hinausgeht.
Die gefährliche Illusion vom ewigen Schnäppchen
Es gibt ein Argument, mit dem sich nahezu jede wirtschaftliche Abhängigkeit rechtfertigen lässt.
Der Verbraucher profitiere schließlich.
Niedrigere Preise. Schnellere Lieferungen. Bessere Auswahl.
Das kann sogar stimmen.
Nur ist es die halbe Rechnung.
Ein Preis ist immer eine Momentaufnahme. Eine Marktstruktur dagegen bestimmt, welche Preise in Zukunft überhaupt möglich sind.
Wer heute zehn oder zwanzig Euro spart, könnte langfristig sehr viel mehr verlieren, wenn eigenständige Händler verschwinden, Einkaufsalternativen schrumpfen und ein kleiner Kreis mächtiger Plattformen den Vertrieb kontrolliert.
Die spätere Preissteigerung ist beim Ceconomy-Deal nicht nachgewiesen. Sie ist ein Risiko, das aus zunehmender Marktkonzentration entstehen kann.
Doch ein solches Risiko wird nicht dadurch unbedeutend, dass man es erst messen kann, wenn der Schaden eingetreten ist.
Europa hat seine Erfahrungen mit industrieller Abhängigkeit gemacht.
Bei Solarzellen.
Bei Stahl.
Bei Batterien.
Jetzt droht eine vergleichbare Entwicklung auf einer weiteren Ebene: nicht bei der Herstellung, sondern beim Zugang zum Kunden.
Und damit möglicherweise an der empfindlichsten Stelle überhaupt.
Warum ich künftig MediaMarkt und Saturn meiden würde
Aus dieser Entwicklung folgt für mich eine klare persönliche Entscheidung.
Ich würde vorerst weder bei MediaMarkt noch bei Saturn einkaufen.
Nicht aus Feindseligkeit gegenüber chinesischen Menschen oder chinesischen Produkten.
Sondern weil ich nicht bereit bin, eine Konzentration wirtschaftlicher Macht zu unterstützen, die ich für gefährlich halte.
Es gibt andere Fachhändler, unabhängige Geschäfte, europäische Onlineanbieter und spezialisierte Unternehmen.
Sie sollten nicht allein deshalb aus dem Markt gedrängt werden, weil ein internationaler Konzern über größere Beschaffungs-, Kapital- und Logistikressourcen verfügt.
Ein Boykott ist keine wirtschaftspolitische Wunderwaffe. Er kann zudem Beschäftigte der betroffenen Märkte treffen, die weder die Übernahme ausgehandelt noch die Entscheidung in Brüssel getroffen haben.
Das ist ein ernst zu nehmender Einwand.
Aber auch das Gegenteil hat Konsequenzen.
Wer seine Kaufentscheidungen ausschließlich nach dem niedrigsten Tagespreis trifft, unterstützt damit womöglich eine Handelsstruktur, die langfristig weniger Wettbewerb bietet.
Deshalb halte ich es für richtig, jetzt bewusst bei unabhängigen Wettbewerbern einzukaufen.
Nicht irgendwann, wenn der nächste Händler seine Türen schließt.
Jetzt.
Europa verkauft die Gegenwart und gefährdet die Zukunft
Die Verantwortlichen in Brüssel werden darauf verweisen, dass sie die Übernahme untersucht, Auflagen formuliert und Kontrollmechanismen eingerichtet haben.
Das ist richtig.
Es wäre falsch, die Entscheidung als völlig unregulierte Freigabe darzustellen.
Aber Regulierung ersetzt keine wirtschaftspolitische Strategie.
Wer immer nur versucht, die Folgen einer Entwicklung nachträglich zu begrenzen, hat sich längst damit abgefunden, ihren Verlauf nicht mehr grundsätzlich bestimmen zu können.
Europa braucht faire Marktöffnung, überprüfbare Reziprozität und eine Wettbewerbsaufsicht, die nicht erst dann reagiert, wenn aus wirtschaftlicher Stärke strukturelle Abhängigkeit geworden ist.
Es braucht eigene Industriekapazitäten. Einen vielfältigen Handel. Unabhängige Vertriebswege.
Und Verbraucher, die begreifen, dass der niedrigste Preis nicht immer das günstigste Angebot ist.
Der Ceconomy-Deal ist deshalb weit mehr als eine Übernahme unter vielen.
Er ist eine Entscheidung darüber, wie Europa wirtschaftliche Freiheit versteht.
Als Möglichkeit, überall einzukaufen?
Oder als Fähigkeit, auch morgen noch eine echte Wahl zu haben?
Wer heute den Wettbewerb für ein Schnäppchen opfert, darf sich morgen nicht wundern, wenn andere den Preis bestimmen.
Vielleicht kommt es nicht so weit.
Aber auf diese Hoffnung sollte Europa seine wirtschaftliche Zukunft nicht gründen.
Und seine Kunden sollten es ebenso wenig tun.
MediaMarkt Saturn JD.com Übernahme
China-Deal, Ceconomy, EU-Kommission, chinesische Subventionen, Einkaufsboykott, Marktverdrängung, Handelsabhängigkeit
Quellen und Faktenprüfung
- EU-Kommission, 3. November 2026: Bedingte Übernahmegenehmigung, Feststellungen zu Subventionen und zehnjährige Auflagen für Finanzierung, Logistik und Technologie.1848.nl
- Ceconomy, 3. November 2026: Ad-hoc-Mitteilung über die Erfüllung sämtlicher Vollzugsbedingungen.Ad-hoc - EQS News
- Ceconomy-Geschäftsbericht 2024/25: 23,072 Milliarden Euro Umsatz und 1.067 Filialen zum Bilanzstichtag. Diese bestätigten Zahlen sind den noch nicht abschließend belegten 2025/26-Werten vorzuziehen.FinancialFilings
- OECD Steel Outlook 2026: 131 Millionen Tonnen chinesische Stahlexporte 2025 und erhebliche Subventionsunterschiede.OECD
- Internationale Energieagentur: Überkapazitäten bei Photovoltaikmodulen und Chinas Anteil von über 80 Prozent an der Batteriezellenproduktion 2025.IEA Blob Storage+1
- Eurostat, April 2026: EU-Warenhandelsdefizit mit China 2025 von 359,8 Milliarden Euro.Eurostat
- EU-Kommission, Oktober 2024: Ausgleichszölle gegen subventionierte Elektrofahrzeuge aus China. Press release
Geschrieben von
Als nächstes lesen
Plündern, prügeln, Opfer spielen – wie Burak Caniperk in den Tagesthemen Verständnis für Täter weckt
Nach den Plünderungen in Frankfurt erklärt Sozialarbeiter Burak Caniperk in den ARD-Tagesthemen die Wut der Randalierer. Moritz Neumann kritisiert die Täter-Opfer-Umkehr und fragt: Wenn Armut, Rassismus und Frustration Gewalt erklären sollen, wo endet dann das Verständnis für Täter?Mercedes: Wer Deutschland aufgibt, verliert seinen Stern
Mercedes stoppt Investitionen in Deutschland, prüft Werksschließungen und fordert Lohnverzicht. Gleichzeitig gewinnen Entwicklung und Produktion in China an Bedeutung. Der Traditionskonz
Deutschland auf Verschleiß: Berlin spart bei der Stromsteuer – und riskiert mehr als Steuereinnahmen
Die Senkung der Stromsteuer für alle bleibt vorerst ohne Finanzierung. Während die Industrie bereits profitiert, zahlen viele Betriebe und Haushalte weiter den vollen Satz. Eine Analyse über politische Versprechen, wirksame Hilfe und die Gefahr, Deutschlands wirtschaftliche Substanz zu verschleißen.
Nvidias Spionageaffäre: Huang geht – wer kontrollierte die Kontrolle?
Jensen Huang verlässt Nvidia nach einer mutmaßlichen Spionageaffäre. Doch öffentliche Dokumente führen über sein Privatleben hinaus: zu milliardenschweren Chipgeschäften, Warnungen und Exportentscheidungen. Was wussten Nvidias Kontrolleure und die US-Regierung – und wann handelten sie?
Joachim Sauer und das richtige Leben in der DDR – aus der Sicht der Privilegierten
Joachim Sauer erzählt von seinem Leben in der DDR. Seine Erinnerungen verdienen Beachtung. Doch der erfolgreiche Wissenschaftler blickt aus einer gesellschaftlichen Position zurück, die Millionen DDR-Bürgern verschlossen blieb.
Kai Ambos und das Widerstandsrecht
Gab es jemals einen palästinensischen Staat? Seit wann existiert eine palästinensische Nationalidentität? Und wann wird aus Selbstbestimmung ein Recht auf bewaffneten Widerstand? Eine kritische Analyse der Aussagen von Kai Ambos in der taz.
Bremen kapituliert vor dem Islamophobie-Vorwurf
Bremens Verfassungsschutz warnt vor islamistischer Unterwanderung. Muslimische Verbände protestieren, Innensenatorin Eva Högl stoppt die Kampagne. Ein Rückzug mit gefährlicher Signalwirkung für die Extremismusprävention.